Réduire ses assurances face à une baisse de revenus ne consiste pas à tout couper, mais à prioriser stratégiquement pour conserver un filet de sécurité vital.
- Identifiez les garanties obligatoires (Responsabilité Civile) et celles qui protègent d’une catastrophe financière (incendie, dégât des eaux).
- Vérifiez votre éligibilité aux aides de l’État comme la Complémentaire Santé Solidaire (CSS) qui peut rendre votre mutuelle gratuite ou très peu chère.
- Négociez proactivement avec votre assureur (échéancier, paiement annuel) avant d’être en situation d’impayé pour éviter une résiliation.
Recommandation : Commencez par un audit complet de vos contrats actuels pour distinguer les options « confort », que vous pouvez suspendre, des protections qui sont absolument non-négociables.
Quand les fins de mois deviennent difficiles, chaque dépense est scrutée à la loupe. L’avis d’échéance de l’assurance qui arrive dans la boîte mail ou le courrier peut rapidement devenir une source d’angoisse. La tentation est grande : couper dans ce poste de dépense pour retrouver un peu d’air. Les conseils habituels fusent : « comparez les offres », « passez au tiers », « résiliez les petites options ». Ces suggestions, bien que parfois utiles, traitent le symptôme mais ignorent la racine du problème pour un foyer qui subit une baisse de revenus.
Le véritable enjeu n’est pas seulement de payer moins cher, mais de ne pas se retrouver ruiné au premier pépin. Une économie de 20 euros par mois sur une assurance habitation peut sembler une victoire, jusqu’au jour où un dégât des eaux non couvert vous coûte 5000 euros. L’approche doit être radicalement différente. Il ne s’agit pas de « magasiner » ses assurances, mais de réaliser un véritable audit de risque personnel, comme le ferait un gestionnaire de crise pour une entreprise.
Mais si la clé n’était pas de couper au hasard, mais de redéfinir intelligemment votre « filet de sécurité essentiel » ? Et si, au lieu de subir, vous pouviez activer des mécanismes de solidarité et de négociation souvent méconnus ? Cet article n’est pas une liste de plus pour économiser quelques euros. C’est une feuille de route, bienveillante mais réaliste, pour vous aider à prendre les bonnes décisions, à protéger ce qui compte vraiment, et à traverser cette période difficile avec un socle de sécurité solide, même avec un budget serré.
Nous allons examiner ensemble comment prioriser vos garanties, vérifier vos droits aux aides, négocier avec les assureurs et même faire des choix stratégiques qui allègent vos charges mensuelles sur le long terme. Suivez ce guide pour reprendre le contrôle.
Sommaire : Protéger son foyer avec un budget réduit : le guide des assurances
- RC et Incendie d’abord : quelles options supprimer temporairement pour survivre financièrement ?
- CSS (ex-CMU) : avez-vous droit à la mutuelle gratuite selon vos revenus actuels ?
- Prime impayée : comment éviter la résiliation du contrat en contactant le service contentieux ?
- Assurance auto sociale : une solution viable pour continuer à chercher du travail ?
- Garage clos et alarme : les investissements uniques qui baissent votre charge mensuelle durablement
- Pourquoi payer votre cotisation annuelle en une fois vous fait économiser jusqu’à 8% ?
- Comment ajuster vos garanties santé après 55 ans pour réduire le reste à charge optique et dentaire ?
- L’assurance comme filet de sécurité : comment la Garantie Accidents de la Vie (GAV) empêche la faillite personnelle ?
RC et Incendie d’abord : quelles options supprimer temporairement pour survivre financièrement ?
Face à une situation financière tendue, la première étape n’est pas de résilier, mais de trier. Toutes les garanties n’ont pas le même poids. Certaines sont des « options confort », d’autres constituent le socle de votre sécurité financière. Le principe est simple : on conserve ce qui est légalement obligatoire et ce qui prévient une catastrophe financière. La Responsabilité Civile (RC) est non-négociable. Que ce soit pour votre véhicule (obligatoire pour circuler) ou votre logement (souvent exigée par le propriétaire), elle couvre les dommages que vous pourriez causer à autrui. Ne pas l’avoir, c’est s’exposer à des dettes à vie en cas d’accident grave.
Ensuite, il y a les garanties « catastrophe ». La garantie incendie et dégâts des eaux majeurs en fait partie. L’économie réalisée en la supprimant est minime face au risque de tout perdre. C’est un arbitrage coût/conséquence simple : le risque de faillite personnelle est trop élevé. Cette priorisation est d’autant plus cruciale dans un contexte où l’on observe une hausse de 10% des primes habitation constatée en 2025. Il faut donc concentrer son budget sur cet essentiel.
La marge de manœuvre se trouve dans les garanties « confort ». L’assistance 0 km, le prêt d’un véhicule de remplacement, la garantie « bris de glace » ou la protection juridique sont utiles, mais pas vitales. Vous pouvez demander à votre assureur de les suspendre temporairement. C’est ce que nous appelons « l’hibernation des garanties ». Vous allégez votre prime immédiatement, avec la possibilité de les réactiver plus tard. C’est une démarche proactive bien plus intelligente qu’une résiliation brutale.
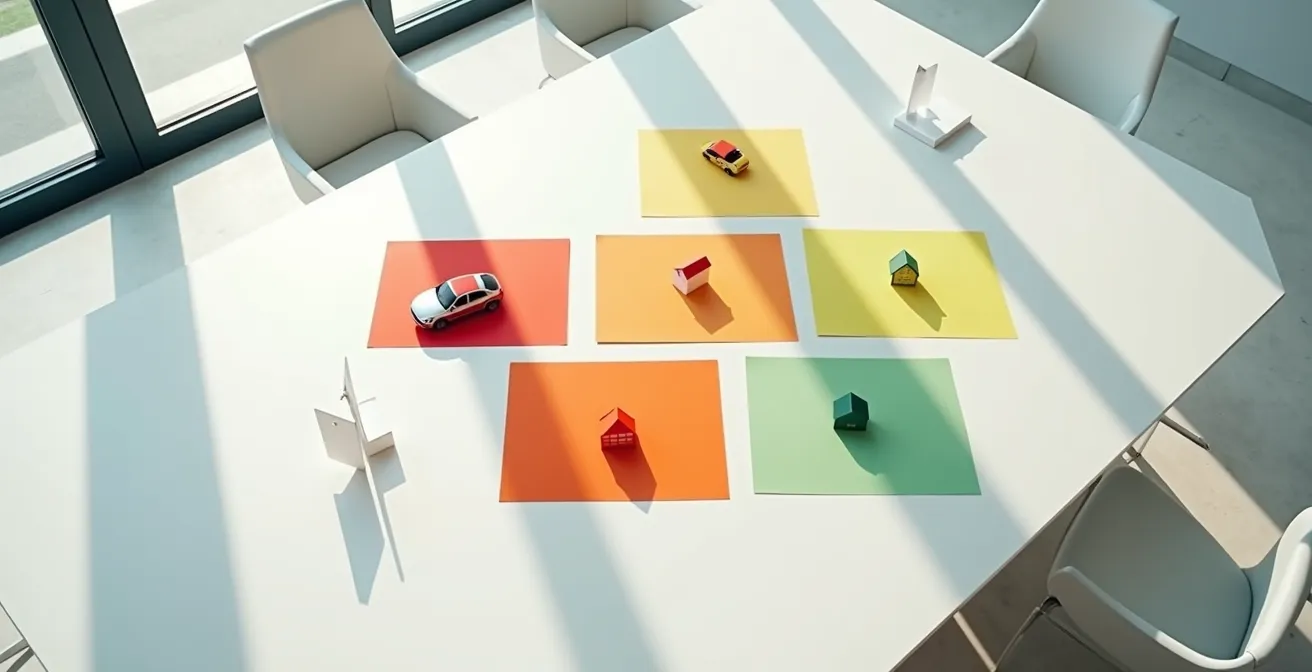
Cette approche méthodique permet de visualiser ce qui est essentiel (le socle rouge à conserver à tout prix) et ce qui est optionnel (les zones vertes et jaunes sur lesquelles vous pouvez agir). Une autre action immédiate est d’augmenter vos franchises. Payer une franchise plus élevée en cas de sinistre est un risque calculé, mais il permet de réduire significativement la cotisation mensuelle. C’est un levier puissant, à condition d’en comprendre l’impact.
Votre plan d’action pour auditer vos contrats
- Points de contact : Listez tous vos contrats d’assurance (auto, habitation, santé) et leurs échéances.
- Collecte : Pour chaque contrat, séparez les garanties en deux colonnes : « obligatoires/vitales » (RC, incendie) et « confort » (assistance 0km, protection juridique).
- Cohérence : Confrontez ces garanties à vos risques réels. Si vous ne prenez jamais l’autoroute, la garantie « bris de glace » est-elle prioritaire ?
- Évaluation : Pour chaque garantie « confort », évaluez le ratio entre son coût mensuel et la conséquence financière si le risque survenait.
- Plan d’intégration : Contactez votre assureur pour demander la suspension des garanties « confort » et une augmentation des franchises sur les garanties conservées.
CSS (ex-CMU) : avez-vous droit à la mutuelle gratuite selon vos revenus actuels ?
Quand le budget se resserre, la santé ne doit pas devenir une variable d’ajustement. Avant de penser à résilier votre mutuelle ou à choisir un contrat bas de gamme, le premier réflexe doit être de vérifier votre éligibilité à la Complémentaire Santé Solidaire (CSS). Ce dispositif de l’État remplace les anciennes CMU-C et ACS. Il s’agit d’une mutuelle qui, selon vos revenus, peut être entièrement gratuite ou coûter moins d’un euro par jour. Beaucoup de ménages qui subissent une baisse soudaine de revenus (chômage, passage à temps partiel) ignorent qu’ils sont devenus éligibles.
La CSS prend en charge la part complémentaire de vos dépenses de santé. Concrètement, cela signifie que vous n’avez rien à payer chez le médecin, le dentiste, à la pharmacie, ou à l’hôpital (tiers payant intégral). Les prothèses dentaires, les lunettes et les aides auditives sont également couvertes dans le cadre du panier « 100% Santé ». Pour y avoir droit, il faut respecter des plafonds de ressources qui sont réévalués chaque année. Par exemple, pour une demande en 2024, le critère se base sur les revenus des 12 derniers mois. Pour la CSS gratuite, le seuil est d’environ 10 344€ par an pour une personne seule.
Il existe deux niveaux de CSS. Si vos revenus sont très faibles, elle est totalement gratuite. Si vos revenus dépassent légèrement ce seuil, vous pouvez bénéficier de la CSS contributive. La participation financière est alors modeste et dépend de votre âge. Le point clé est que même dans sa version payante, la CSS est souvent bien plus avantageuse qu’une mutuelle d’entrée de gamme du marché. Le niveau de garantie est fixé par l’État et assure une couverture de qualité. Par exemple, une personne seule peut être éligible à la CSS contributive si ses revenus se situent, à titre indicatif, entre 10 344 € et 13 965 € par an.
Le tableau ci-dessous synthétise les plafonds pour une personne seule, pour vous donner un ordre d’idée clair. Ces montants évoluent, il est donc crucial de faire une simulation sur le site officiel de l’Assurance Maladie.
| Situation | Plafond mensuel (1 personne) | Coût mensuel |
|---|---|---|
| CSS gratuite | Jusqu’à 862€ | 0€ |
| CSS contributive | 862€ à 1163€ | 8€ à 30€ selon l’âge |
| Pas éligible | Plus de 1163€ | Mutuelle classique |
Prime impayée : comment éviter la résiliation du contrat en contactant le service contentieux ?
Recevoir une lettre de mise en demeure pour une prime impayée est stressant, mais ce n’est pas une fatalité. La pire réaction est la politique de l’autruche. Ignorer le problème conduit quasi systématiquement à une résiliation de votre contrat par l’assureur, suivie d’un fichage à l’AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance), ce qui compliquera énormément la recherche d’un nouvel assureur. Au contraire, une action rapide et proactive peut tout changer. Le service contentieux, malgré son nom intimidant, n’est pas un ennemi. Son objectif est de récupérer les sommes dues, et un accord est souvent préférable pour lui à une longue procédure.
Dès réception de la mise en demeure, vous devez contacter votre assureur. Le délai légal est crucial. Comme le rappelle le médiateur de l’assurance, vous disposez d’un temps limité pour trouver une solution. Une source juridique fiable précise :
Vous disposez de 40 jours après la mise en demeure pour agir
– Service juridique, Guide pratique de la médiation en assurance
Pendant ce délai, votre garantie reste suspendue, mais le contrat n’est pas encore résilié. C’est votre fenêtre d’opportunité. Appelez le service client ou le service contentieux et expliquez votre situation de manière honnête et transparente (perte d’emploi, maladie…). Votre objectif est de négocier un échéancier de paiement. Proposez de régler votre dette en 3, 4 ou 6 mensualités. Une proposition réaliste et volontaire a beaucoup plus de chances d’être acceptée qu’une demande vague. Il est essentiel de formaliser cet accord par écrit, via un email, pour avoir une preuve de votre démarche et des termes convenus.
Si la discussion est bloquée ou si la proposition de l’assureur ne vous semble pas tenable, n’abandonnez pas. Vous avez le droit de saisir gratuitement le Médiateur de l’Assurance. C’est un interlocuteur neutre qui examinera votre dossier et tentera de trouver une solution équitable pour les deux parties. Cette démarche suspend les procédures de recouvrement et montre votre bonne foi. Agir vite et de manière structurée est la seule façon de préserver votre contrat et d’éviter les conséquences négatives d’une résiliation pour impayé.
- Contactez l’assureur dès réception de la mise en demeure (avant la fin du délai de 30 jours après l’envoi).
- Proposez un échéancier de remboursement réaliste, par exemple sur 3 à 6 mois.
- Demandez une suspension temporaire des garanties non essentielles plutôt qu’une résiliation complète.
- Conservez une trace écrite de tous vos échanges (email ou courrier recommandé).
- En cas de blocage, saisissez le médiateur de l’assurance, une procédure gratuite et impartiale.
Assurance auto sociale : une solution viable pour continuer à chercher du travail ?
Pour de nombreuses personnes en recherche d’emploi ou en situation de précarité, la voiture n’est pas un luxe mais un outil indispensable pour se rendre à des entretiens, suivre une formation ou accepter un travail en horaires décalés. Pourtant, le coût de l’assurance auto peut devenir un fardeau. L’idée d’une « assurance auto sociale » ou d’un « garage solidaire » est souvent évoquée, mais est-ce une solution réaliste et accessible ? En pratique, ces dispositifs sont rares et très localisés. Ils dépendent souvent d’associations et les critères d’éligibilité sont stricts. Il ne faut donc pas tout miser sur cette option.
Une piste bien plus concrète et souvent plus avantageuse est de reconsidérer son contrat existant. Pour un véhicule qui a déjà quelques années et une faible valeur à l’argus, maintenir une assurance « tous risques » n’a plus de sens économique. Le passage à une assurance au tiers simple ou « au tiers plus » (qui inclut le bris de glace et le vol) est la première optimisation à faire. L’économie peut être de plusieurs centaines d’euros par an. Une analyse comparative montre que cette option est souvent plus économique qu’une assurance sociale.
Étude de cas : Comparaison assurance sociale vs assurance au tiers classique
Une étude montre que pour un véhicule de faible valeur, une assurance au tiers classique peut coûter 568€/an en moyenne (soit environ 47€/mois). Ce tarif peut même être inférieur à celui d’une assurance « sociale », une fois tous les frais de dossier et conditions pris en compte. Cela démontre l’importance de comparer avant de s’orienter vers des solutions de niche.
Une autre solution très pertinente pour les demandeurs d’emploi qui utilisent peu leur voiture est l’assurance « au kilomètre » (Pay As You Drive). Le principe est simple : vous payez une base fixe faible, complétée par une part variable qui dépend du nombre de kilomètres parcourus. Si vous roulez moins de 8 000 à 10 000 km par an, les économies peuvent être significatives par rapport à un forfait classique. C’est une manière très juste d’adapter le coût de l’assurance à l’usage réel du véhicule. Cela permet de rester assuré et mobile pour l’essentiel, sans payer pour des trajets qui ne sont plus d’actualité.
Garage clos et alarme : les investissements uniques qui baissent votre charge mensuelle durablement
Quand on doit réduire ses dépenses, l’idée d’investir peut sembler contre-intuitive. Pourtant, certains investissements uniques peuvent générer des économies récurrentes et durables sur vos primes d’assurance. Les assureurs évaluent le risque, et tout ce qui le réduit peut se traduire par une baisse de votre cotisation. C’est un levier de négociation puissant et pérenne. Si vous avez la possibilité de garer votre voiture dans un garage clos et privé plutôt que dans la rue, déclarez-le immédiatement à votre assureur. Le risque de vol et de vandalisme étant drastiquement réduit, la prime peut baisser de manière significative.
Pour l’assurance habitation, le même principe s’applique. L’installation de dispositifs de sécurité est un investissement qui se rentabilise. Une alarme certifiée (NF A2P), des serrures de sécurité multipoints, ou même des détecteurs de fumée et de fuite d’eau sont perçus par l’assureur comme des éléments qui diminuent la probabilité et la gravité d’un sinistre. N’oubliez pas de fournir les factures d’installation à votre assureur pour qu’il puisse appliquer la réduction correspondante. Cet « effort » initial se transforme en une charge mensuelle allégée pour les années à venir.
L’idée est de penser sur le long terme. Une dépense de quelques centaines d’euros aujourd’hui peut vous faire économiser 5 à 10% sur votre prime annuelle, chaque année. Le retour sur investissement (ROI) est souvent bien plus rapide qu’on ne l’imagine, comme le montre l’analyse suivante.
Ce tableau illustre comment un investissement initial dans la sécurité de votre domicile peut se traduire par des économies annuelles concrètes, rentabilisant la dépense en seulement quelques années.
| Dispositif | Coût installation | Réduction prime/an | ROI |
|---|---|---|---|
| Alarme certifiée | 300€ | 5-10% | 2-3 ans |
| Serrure A2P | 150€ | 3-5% | 3-4 ans |
| Détecteur de fuite | 200€ | 5-8% | 2-3 ans |
Pourquoi payer votre cotisation annuelle en une fois vous fait économiser jusqu’à 8% ?
C’est une astuce simple, souvent négligée, mais redoutablement efficace pour réduire le coût total de vos assurances. La plupart des gens choisissent de payer leur prime mensuellement pour lisser la dépense. C’est compréhensible, mais cela a un coût. Ce que beaucoup ignorent, c’est que le paiement mensuel est considéré par les assureurs comme un crédit à la consommation. Ils vous avancent la prime annuelle et vous la rembourserez par mensualités. Et comme tout crédit, il y a des frais : les « frais de fractionnement ».
En choisissant de payer votre cotisation en une seule fois, au début de l’année d’assurance, vous éliminez ces frais. L’économie réalisée n’est pas anecdotique. Selon les compagnies et les contrats, le paiement annuel peut permettre une économie de 5 à 8% sur la prime totale. Sur une prime annuelle de 600€, cela représente une économie de 30€ à 48€. C’est de l’argent directement récupéré, sans changer une seule virgule de vos garanties. Bien sûr, débourser la somme en une fois peut être difficile quand le budget est serré.
C’est là qu’une stratégie simple de « fonds de roulement » peut être mise en place. Même si vous ne pouvez pas payer comptant cette année, vous pouvez le préparer pour l’année prochaine. Cela demande une petite discipline, mais le jeu en vaut la chandelle.
Stratégie du fonds de roulement assurance
Le principe est de transformer une charge annuelle en un effort mensuel indolore. Si votre prime annuelle est de 600€, mettez de côté chaque mois 50€ (1/12ème de la somme) sur un livret d’épargne ou une enveloppe dédiée. Au bout de 12 mois, vous aurez la somme nécessaire pour payer votre prochaine cotisation en une seule fois. Vous économiserez ainsi les frais de fractionnement, et il vous suffira de continuer à provisionner 50€ par mois pour l’année suivante. Vous aurez ainsi transformé le système à votre avantage.
Cette approche proactive vous redonne le contrôle. Au lieu de subir les frais imposés par l’assureur pour une facilité de paiement, vous organisez vous-même cette facilité, mais gratuitement. C’est une habitude financière saine qui, au-delà de l’économie directe, renforce votre capacité à gérer votre budget sur le long terme.
Comment ajuster vos garanties santé après 55 ans pour réduire le reste à charge optique et dentaire ?
Les besoins en santé évoluent tout au long de la vie. Une mutuelle qui était parfaite à 30 ans peut devenir inadaptée et coûteuse après 55 ans. À cet âge, certaines garanties deviennent obsolètes tandis que d’autres deviennent cruciales. Continuer à payer pour une couverture « maternité » ou « orthodontie pour enfant » n’a plus de sens. C’est de l’argent gaspillé qui pourrait être réalloué vers des postes de dépenses bien plus importants pour les seniors : l’optique et le dentaire. Un audit de votre contrat est indispensable pour l’optimiser.
L’objectif est de sculpter un contrat sur-mesure. Contactez votre conseiller pour supprimer les garanties devenues inutiles. Le budget ainsi libéré doit être immédiatement réinvesti dans le renforcement des garanties optique, dentaire et audioprothèses. Ces postes de santé sont souvent les plus mal remboursés par la Sécurité Sociale et peuvent générer un reste à charge très élevé. Une bonne mutuelle senior doit proposer des forfaits importants sur les verres complexes, les implants dentaires ou les appareils auditifs. Cet arbitrage est d’autant plus vital face à une augmentation de 4,5% à 9,5% des complémentaires santé prévue pour 2025.
Au-delà de l’ajustement des garanties, il existe d’autres leviers pour réduire les coûts. Privilégiez les assureurs qui proposent des réseaux de soins (comme Itelis, Sévéane, Kalixia…). En consultant un opticien ou un dentiste partenaire, vous bénéficiez de tarifs négociés et d’un meilleur remboursement, limitant ainsi votre reste à charge. C’est un avantage concret qui peut faire une grande différence. Pour des dépenses très importantes et prévisibles (un implant dentaire coûteux par exemple), l’option de la surcomplémentaire peut être étudiée. C’est un contrat temporaire qui vient renforcer votre couverture pour un acte précis.
Enfin, n’hésitez pas à comparer les offres. Le marché des mutuelles seniors est très compétitif. Des courtiers spécialisés peuvent vous aider à trouver le contrat qui offre le meilleur équilibre entre le niveau de couverture sur vos besoins spécifiques et le montant de la cotisation. Voici les points clés à vérifier :
- Supprimez les garanties devenues inutiles (maternité, orthodontie).
- Réallouez le budget économisé vers un renforcement des postes optique et dentaire.
- Privilégiez les contrats proposant un réseau de soins partenaire pour bénéficier de tarifs négociés.
- Pour une grosse dépense ponctuelle, étudiez l’intérêt d’une surcomplémentaire.
- Faites jouer la concurrence en comparant les mutuelles spécialisées pour les seniors.
À retenir
- Priorisez l’essentiel : Conservez impérativement la Responsabilité Civile et les garanties couvrant les risques catastrophiques (incendie, dégât des eaux) qui peuvent mener à la faillite personnelle.
- Activez vos droits : Avant de réduire vos garanties santé, vérifiez systématiquement votre éligibilité à la Complémentaire Santé Solidaire (CSS), qui peut être gratuite ou très peu chère.
- Négociez proactivement : Le paiement annuel de vos cotisations et le contact préventif avec le service contentieux en cas de difficulté sont des outils puissants pour réduire les coûts et éviter la résiliation.
L’assurance comme filet de sécurité : comment la Garantie Accidents de la Vie (GAV) empêche la faillite personnelle ?
Dans notre démarche d’audit, nous nous sommes concentrés sur les assurances obligatoires ou liées à un bien (voiture, maison). Mais le risque le plus important, c’est vous. Un accident domestique, une chute à vélo, une brûlure en cuisinant… ces événements qui n’impliquent aucun tiers responsable sont la cause de milliers de drames financiers chaque année. C’est là qu’intervient la Garantie Accidents de la Vie (GAV), un contrat souvent méconnu mais qui agit comme un véritable filet de sécurité ultime contre la faillite personnelle.
La GAV vous indemnise pour les conséquences d’un accident de la vie privée, même si vous en êtes vous-même le seul responsable. Elle couvre non seulement les frais médicaux, mais aussi la perte de revenus due à un arrêt de travail, les coûts d’aménagement de votre domicile si vous gardez un handicap, l’aide d’une tierce personne, le préjudice esthétique ou encore le préjudice d’agrément (l’impossibilité de pratiquer un loisir). Sans GAV, tous ces coûts sont à votre charge et peuvent rapidement anéantir les finances d’un foyer.
Le coût d’une GAV est relativement modeste, souvent entre 10 et 20 euros par mois pour couvrir toute une famille. C’est un investissement minime au regard du capital qu’elle peut verser, qui peut atteindre un million d’euros ou plus. Elle représente l’application la plus pure du principe de précaution : se protéger contre un risque faible en probabilité, mais aux conséquences potentiellement dévastatrices.
Impact financier d’un accident domestique sans GAV
Prenons le cas réel d’un artisan victime d’une chute de vélo, entraînant 3 mois d’arrêt de travail. Sa perte de revenus s’est élevée à 9 000€. L’aménagement temporaire de son domicile lui a coûté 2 000€. Au total, l’accident lui a coûté 11 000€ de sa poche. Le coût annuel de sa GAV, qui aurait couvert l’essentiel de ces frais, était de 180€ (15€/mois). Cet exemple montre que la prime de GAV représentait moins de 2% du risque financier encouru. C’est la définition même d’un investissement intelligent dans sa propre sécurité.
Adapter ses assurances n’est donc pas une simple chasse aux coûts, mais une réflexion stratégique sur la protection de ce qui est essentiel. En réalisant un audit rigoureux, en activant les aides disponibles et en vous protégeant contre les accidents de la vie, vous construisez un rempart solide pour votre foyer. Prenez une heure ce week-end pour analyser vos contrats avec ce nouveau regard ; c’est le premier pas concret pour reprendre le contrôle de votre sécurité et de votre budget.