Remplir un constat n’est pas décrire un accident, c’est répondre à un questionnaire juridique qui détermine instantanément les responsabilités.
- Les cases que vous cochez activent des « scénarios de responsabilité » prédéfinis par les assureurs (barème IRSA).
- Le croquis n’est pas un dessin, c’est une preuve qui doit valider votre respect du Code de la route au moment du choc.
Recommandation : Ne cochez une case que si elle décrit votre action avec une exactitude absolue, et considérez que toute action autre que « circuler normalement sur ma voie » peut vous rendre partiellement ou totalement responsable.
Le bruit de la tôle froissée, le cœur qui s’accélère… Personne n’est jamais vraiment préparé à un accident. Dans ce moment de stress, on vous tend un document qui semble simple : le constat amiable. Pourtant, ce formulaire bleu et blanc est un véritable champ de mines juridique. Le stylo tremble, l’autre conducteur a l’air pressé ou, pire, de mauvaise foi. On vous a toujours dit de « rester calme » et de « bien remplir » toutes les cases, mais ces conseils sont aussi utiles qu’un parapluie dans une tempête si vous ne comprenez pas la logique qui se cache derrière.
La plupart des automobilistes pensent que le constat sert à raconter leur version des faits. C’est une erreur fondamentale. En réalité, ce document est un outil pour l’assureur, une sorte d’interrogatoire sur papier où chaque case cochée, chaque mot écrit et chaque trait dessiné a une conséquence directe et souvent irréversible sur la détermination des responsabilités. Certaines cases, anodines en apparence, sont en réalité des aveux de responsabilité qui peuvent vous coûter votre bonus et des centaines d’euros.
Mais alors, comment transformer ce piège potentiel en un bouclier pour protéger vos droits ? La clé n’est pas de connaître toutes les lois par cœur, mais de comprendre la « grille de lecture » de l’assureur. Pensez à moi comme votre ancien moniteur d’auto-école : je ne vais pas seulement vous dire où tourner le volant, je vais vous expliquer pourquoi le Code de la route et la logique des assurances vous donnent la priorité… ou vous l’enlèvent. Cet article va vous dévoiler les mécanismes invisibles du constat amiable, du croquis qui peut vous sauver à la gestion d’un conducteur agressif, pour que vous ne soyez plus jamais une victime de l’après-accident.
Pour vous guider pas à pas dans cette situation délicate, nous aborderons les points essentiels qui feront toute la différence. De la précision du dessin à la valeur d’un témoignage, chaque section est conçue pour vous donner les clés d’une déclaration sereine et juste.
Sommaire : Les secrets d’un constat amiable rempli sans piège pour protéger votre bonus
- Croquis du constat : comment représenter un rond-point ou un parking pour prouver votre bon droit ?
- Refus de signer : que faire si l’autre conducteur est agressif ou de mauvaise foi ?
- Appli e-constat : pourquoi est-ce plus sûr et plus rapide que la version papier carbone ?
- Témoin ou passager : qui a le droit de témoigner pour vous disculper lors d’un accident ?
- Accident avec un camion étranger : quelle langue utiliser et quelles infos relever absolument ?
- Déclaration sous 5 jours : est-ce 5 jours ouvrés ou calendaires pour ne pas perdre vos droits ?
- Vol de voiture : les 3 cas non garantis qui surprennent 60% des assurés au pire moment
- Protection Juridique : comment l’activer efficacement lors d’un litige de voisinage persistant ?
Croquis du constat : comment représenter un rond-point ou un parking pour prouver votre bon droit ?
Oubliez vos talents d’artiste. Le croquis du constat n’est pas destiné à un concours de dessin, c’est une pièce à conviction. Son unique objectif est de montrer à un expert, qui n’était pas là, la position et la trajectoire des véhicules juste avant et au moment du point de choc. Un rond-point se résume à un cercle avec des flèches indiquant le sens de circulation. Un parking, à des rectangles pour les places et des lignes pour les allées. La clarté prime sur le réalisme. Votre mission est de matérialiser le respect (ou non) du Code de la route. Une ligne continue non franchie, un « Stop » respecté ou un clignotant activé sont des éléments juridiques bien plus importants qu’une reproduction fidèle de l’environnement.
L’erreur fatale est de surcharger le dessin ou, à l’inverse, d’omettre un détail crucial. Pensez simple et logique. Le croquis doit refléter de manière précise la position et le sens de circulation de chacun des véhicules au moment du choc. Pour éviter l’œuvre d’art abstraite, privilégiez des formes géométriques simples : des rectangles pour les voitures (avec une pointe pour l’avant), des lignes droites pour les routes, et des symboles clairs pour la signalisation (un panneau « STOP » écrit en toutes lettres est plus efficace qu’un octogone mal dessiné). L’illustration suivante montre parfaitement la simplicité requise pour représenter une scène d’accident dans un carrefour giratoire.
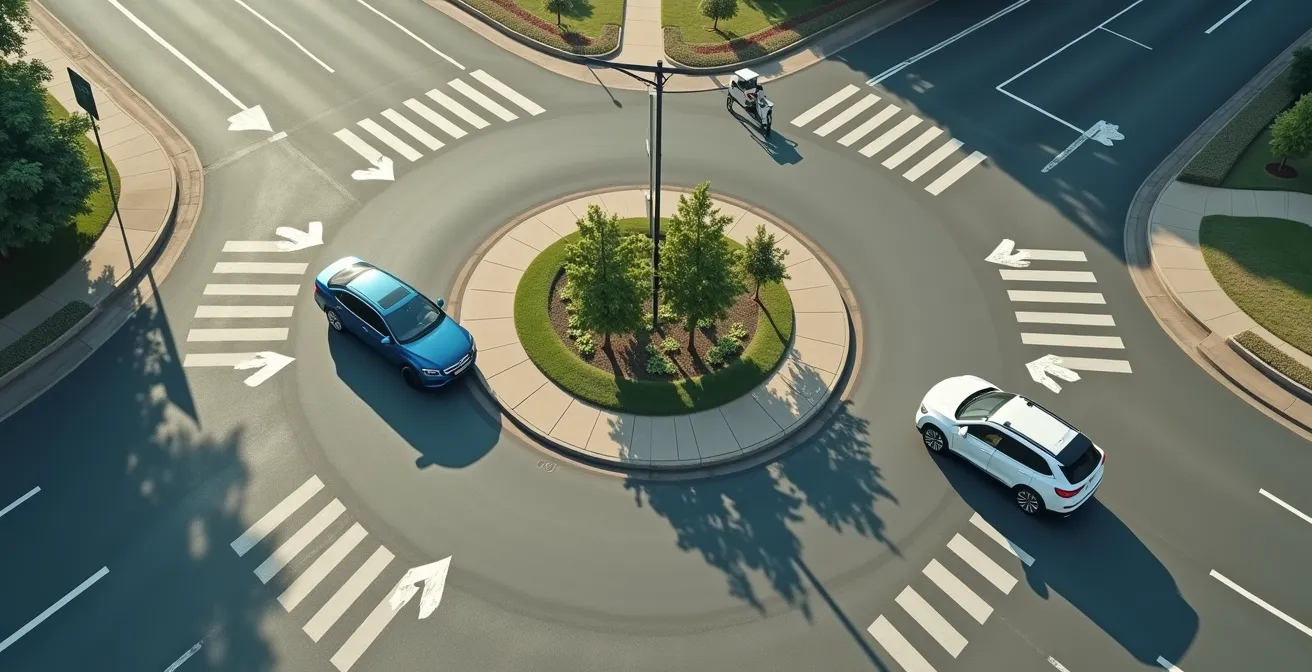
Comme vous pouvez le voir, l’important n’est pas le décor, mais la dynamique de l’accident. La position relative des véhicules, leur orientation et la signalisation au sol sont les seules informations qui comptent pour l’assureur. Un croquis bien fait peut vous exonérer de toute responsabilité, même si les cases cochées sont ambiguës.
Votre plan d’action pour un croquis inattaquable : les points à vérifier
- Point de contact : Marquez d’une croix (X) l’endroit précis du choc initial sur les deux véhicules. C’est le point de départ de l’analyse de l’assureur.
- Positionnement et signalisation : Dessinez la route, les voies, la signalisation (stops, feux, lignes continues) puis placez les deux véhicules sous forme de rectangles à l’endroit exact de l’impact.
- Trajectoire : Ajoutez des flèches en pointillés pour indiquer la direction de chaque véhicule juste avant le choc. Cette flèche est la preuve de votre mouvement (ou de votre immobilité).
- Légende et cohérence : Nommez les rues ou les points de repère. Assurez-vous que le croquis est parfaitement cohérent avec les cases que vous avez cochées dans la section « Circonstances ».
- Validation : Avant de signer, montrez le croquis à l’autre conducteur. Son accord sur le dessin est un élément de preuve majeur. En cas de désaccord, mentionnez-le dans les observations.
Refus de signer : que faire si l’autre conducteur est agressif ou de mauvaise foi ?
C’est le scénario redouté : le ton monte, l’autre conducteur refuse de reconnaître l’évidence, ou pire, devient menaçant et refuse de signer le constat. Premier réflexe : ne jamais céder à la pression. Un constat signé engage votre responsabilité. Si vous n’êtes pas d’accord avec ce qui est écrit ou dessiné, ne signez pas. Votre signature signifie que vous validez l’intégralité du document, y compris la version de la partie adverse. Cependant, un refus pur et simple sans explication peut se retourner contre vous. La bonne stratégie est de maîtriser la procédure unilatérale.
Si un accord est impossible, remplissez votre partie du constat avec le plus de précision possible. Dans la case « Observations » (case 14), écrivez clairement : « Le conducteur du véhicule B refuse de signer le constat » ou « Désaccord sur les circonstances, voir mes observations ». Cette mention est capitale. Comme le souligne un témoignage fréquent recueilli par les assureurs :
Si vous n’arrivez pas à tomber d’accord sur les circonstances, sachez que vous avez la possibilité de ne pas signer le constat amiable. En revanche, sans signature ni justification de votre part de ce refus, cela pourrait se retourner contre vous. Si vous ne souhaitez pas signer, expliquez pourquoi sur le document et récupérez votre feuillet.
Ensuite, relevez impérativement la plaque d’immatriculation de l’autre véhicule. Si possible, prenez des photos de la scène, des dommages sur les deux voitures et du véhicule adverse avec sa plaque bien visible. La priorité absolue devient alors la collecte de preuves alternatives. Cherchez activement des témoins. Leurs coordonnées, notées sur le constat ou sur une feuille à part, auront une valeur immense. En effet, en cas de versions contradictoires, la zone ‘Témoins’ est décisive pour les assureurs dans la résolution du litige. Envoyez ensuite ce constat unilatéral à votre assureur dans les délais impartis. Il se chargera de contacter l’assurance de la partie adverse.
Appli e-constat : pourquoi est-ce plus sûr et plus rapide que la version papier carbone ?
À l’ère du smartphone, s’encombrer d’un formulaire papier qui peut être mal écrit, raturé ou illisible semble de plus en plus anachronique. L’application officielle « e-constat auto », reconnue par toutes les assurances en France, est bien plus qu’une simple version numérique. C’est un véritable assistant qui vous guide, limite les erreurs et sécurise vos informations. Stressé par l’accident ? L’application vous prend par la main, étape par étape, avec un mode tutoriel intégré. Plus besoin de chercher votre numéro de contrat, il est pré-rempli grâce au QR code sur votre carte verte.
Le principal avantage de l’e-constat réside dans sa capacité à intégrer des preuves irréfutables que la version papier ne peut gérer. Vous pouvez joindre jusqu’à 8 photos des dommages et de la scène de l’accident directement dans la déclaration. De plus, la fonction de géolocalisation atteste de manière incontestable du lieu de l’accident. Une fois rempli et signé électroniquement sur l’écran par les deux parties, le constat est transmis instantanément à votre assureur, avec un accusé de réception par SMS et email. Fini le stress du courrier recommandé à envoyer dans les 5 jours.
Pour mieux comprendre les bénéfices, voici une comparaison directe des fonctionnalités, qui montre clairement la supériorité de la version numérique pour la plupart des accidents du quotidien, comme le détaille cette analyse comparative des assureurs.
| Fonctionnalité | E-constat | Constat papier |
|---|---|---|
| Géolocalisation automatique | ✓ Oui | ✗ Non |
| Ajout de photos | ✓ Oui | ✗ Non |
| Pré-remplissage des infos | ✓ Oui (QR code) | ✗ Manuel |
| Envoi immédiat assureur | ✓ Instantané | ✗ Sous 5 jours |
| Mode tutoriel | ✓ Disponible | ✗ Non |
| Sauvegarde hors ligne | ✓ Oui | Non applicable |
Attention cependant, l’e-constat a ses limites. Comme le précise France Assureurs, l’application est « dédiée aux accidents survenus entre deux véhicules […] n’ayant pas entraîné de dommages corporels ». En cas d’accident impliquant plus de deux véhicules, un véhicule étranger, ou si une personne est blessée (même légèrement), le constat papier reste obligatoire. Connaître cette règle est essentiel pour ne pas perdre de temps le jour J.
Témoin ou passager : qui a le droit de témoigner pour vous disculper lors d’un accident ?
Dans un accident où les versions s’opposent, le témoin est la pièce maîtresse. C’est la voix neutre et objective qui peut faire pencher la balance de la responsabilité de votre côté. Mais attention, tous les témoignages n’ont pas le même poids aux yeux des assureurs. Il existe une sorte de hiérarchie de crédibilité. En haut de l’échelle, on trouve le témoin totalement externe : le piéton qui attendait au passage clouté, l’autre automobiliste qui vous suivait, le commerçant qui a tout vu depuis sa vitrine. Son témoignage est considéré comme le plus impartial et donc le plus précieux.
Ensuite viennent les passagers. Le témoignage d’un passager qui n’a aucun lien de parenté avec vous (un collègue en covoiturage, par exemple) a une bonne valeur. En revanche, le témoignage d’un membre de votre famille (conjoint, enfant, parent) transporté dans votre véhicule sera toujours pris en compte, mais l’assureur le considérera avec plus de prudence en raison du lien affectif évident. Il a une valeur informative mais est jugé potentiellement partial. Quoi qu’il en soit, il est toujours mieux d’avoir un témoin « familial » que pas de témoin du tout. Selon les informations du portail de l’administration française, si l’autre conducteur refuse de coopérer, « il est important de relever le numéro d’immatriculation de son véhicule, et d’essayer d’obtenir le témoignage des personnes qui ont assisté à l’accident ».
Si vous avez la chance d’avoir un témoin, ne vous contentez pas de prendre son numéro de téléphone. Pour que son témoignage soit recevable, il faut recueillir un minimum d’informations :
- Coordonnées complètes : Nom, prénom, adresse postale complète et numéro de téléphone. Sans adresse, le témoignage peut être invalidé.
- Déclaration manuscrite : Sur une feuille libre, demandez-lui de rédiger une courte phrase décrivant ce qu’il a vu (« J’ai vu la voiture A griller le feu rouge et percuter la voiture B »), de dater et de signer.
- Authentification : Si la personne est d’accord, prenez une photo de sa pièce d’identité. Cela permettra à l’assureur de vérifier son identité et d’éviter les faux témoignages.
Accident avec un camion étranger : quelle langue utiliser et quelles infos relever absolument ?
Un accident avec un véhicule immatriculé à l’étranger, surtout un poids lourd, peut sembler particulièrement intimidant. Barrière de la langue, assurance inconnue… Pas de panique. La procédure est en réalité standardisée au niveau européen pour simplifier les choses. L’élément clé est le constat européen d’accident. C’est le même formulaire que votre constat amiable français, mais disponible dans toutes les langues. La magie, c’est que la structure et la numérotation des cases sont rigoureusement identiques partout. La case 8 « Société d’assurance » en français correspondra à la case 8 en polonais, allemand ou espagnol.
Vous pouvez donc remplir votre colonne en français, et le conducteur étranger remplira la sienne dans sa propre langue. Le plus important est de s’accorder sur le croquis et sur les cases « Circonstances » (case 12). C’est ce que confirme le cadre légal : « En cas d’accident de la circulation intervenu lors d’un déplacement à l’étranger, vous devez compléter un constat européen d’accident. Il n’y a pas de langue imposée. Chacun remplit dans la langue qu’il maîtrise. Le document est standardisé et les rubriques sont les mêmes dans toutes les langues. »
Face à un camion, la vigilance doit se porter sur des points d’information spécifiques, souvent négligés :
- La double immatriculation : Un ensemble routier est composé d’un tracteur et d’une remorque (ou semi-remorque), qui ont souvent des plaques d’immatriculation différentes, voire de pays différents. Il est impératif de photographier et de noter les deux plaques. N’en relever qu’une est une erreur fréquente qui complique énormément le travail de l’assureur.
- L’identification de l’entreprise : Notez le nom de la compagnie de transport qui est généralement peint en grand sur les portes du tracteur ou sur la remorque.
- La carte verte (ou certificat d’assurance) : C’est le document le plus important. Photographiez-le. Vous devez y trouver trois informations vitales : le code du pays (ex: PL pour la Pologne), le code de l’assureur, et le numéro de police d’assurance.
Déclaration sous 5 jours : est-ce 5 jours ouvrés ou calendaires pour ne pas perdre vos droits ?
C’est l’une des questions les plus fréquentes après le stress de l’accident : de combien de temps dispose-t-on pour envoyer le constat ? La réponse est claire et fixée par le Code des assurances : vous devez déclarer le sinistre à votre assureur dans un délai de 5 jours ouvrés. Mais que signifie « jours ouvrés » ? Il s’agit de tous les jours de la semaine, du lundi au vendredi, à l’exception des jours fériés légaux. Le samedi et le dimanche ne sont donc pas comptés. Si votre accident a lieu un vendredi, le décompte commence le lundi suivant. Vous avez donc jusqu’au vendredi d’après pour faire parvenir le document.
Cette règle est stricte. Comme le confirment les assureurs, le délai légal d’envoi du constat à votre assureur est de 5 jours ouvrés. C’est ce délai qui permet aux deux compagnies d’assurance d’analyser les faits et de déterminer les responsabilités de chaque conducteur. Respecter ce délai est donc crucial pour une gestion fluide de votre dossier. Cependant, il faut savoir nuancer. Que se passe-t-il si vous dépassez ce délai ?
Contrairement à une idée reçue, un retard n’entraîne pas automatiquement l’annulation de votre garantie ou un refus d’indemnisation. Pour refuser de vous couvrir, votre assureur doit prouver que ce retard lui a causé un préjudice réel (par exemple, l’impossibilité de faire expertiser le véhicule ou de contacter un témoin clé qui a disparu entre-temps). En pratique, si vous envoyez votre constat avec un ou deux jours de retard, il est très peu probable que cela pose un problème. Néanmoins, n’en faites pas une habitude et visez toujours un envoi dans les 5 jours ouvrés pour éviter toute discussion. Pour être certain de respecter les délais, conservez précieusement la preuve de votre envoi :
- Par courrier : Le cachet de la poste sur une lettre simple ou, mieux, l’accusé de réception d’un courrier recommandé.
- Via l’e-constat : La confirmation par SMS et email est automatique et fait foi.
- En agence ou en ligne : Exigez et conservez l’email de confirmation ou le récépissé de dépôt daté.
À retenir
- Le croquis n’est pas de l’art, c’est une preuve juridique : simplicité et précision du Code de la route avant tout.
- Face à un refus de signer, ne signez pas. Remplissez votre partie, notez le refus dans les observations, prenez des photos et cherchez des témoins.
- L’e-constat est plus sûr et plus rapide pour les accidents simples (2 véhicules, pas de blessés) grâce aux photos et à la géolocalisation.
Vol de voiture : les 3 cas non garantis qui surprennent 60% des assurés au pire moment
Si la gestion d’un accident est une épreuve, découvrir que votre voiture a disparu en est une autre, souvent plus traumatisante. Et dans ce malheur, une mauvaise surprise peut en cacher une autre : celle d’un refus d’indemnisation par votre assurance. En effet, la garantie vol contient des exclusions souvent méconnues qui piègent de nombreux assurés. Comprendre ces cas de figure est aussi important que de savoir remplir un constat, car ils relèvent de la même logique : votre comportement et vos précautions déterminent la prise en charge.
Le premier cas, et le plus fréquent, est le vol par ruse sans effraction, aussi appelé « vol à la fausse qualité ». Un individu se fait passer pour un acheteur potentiel, demande à essayer la voiture, et ne revient jamais. Ou encore, quelqu’un détourne votre attention pendant que vous chargez vos courses pour s’emparer du véhicule resté ouvert avec les clés sur le contact. Dans ces situations, s’il n’y a pas de trace d’effraction (vitre brisée, serrure forcée), l’assureur peut considérer qu’il y a eu négligence de votre part et refuser la garantie.
Le deuxième piège est le vol des clés. Si vous laissez vos clés dans votre veste sur le dossier d’une chaise au restaurant et qu’on vous les dérobe pour ensuite voler votre voiture sur le parking, l’assureur peut invoquer une « faute inexcusable ». La garantie vol couvre le vol du véhicule, mais la perte ou le vol des clés dû à une imprudence peut être un motif d’exclusion. Enfin, le troisième cas est le « home-jacking » avec remise des clés sans violence caractérisée. Si des voleurs s’introduisent chez vous et que vous leur donnez les clés sous une menace verbale mais sans agression physique prouvée, certains contrats très stricts peuvent discuter l’indemnisation. Il est donc vital de lire les petites lignes de votre contrat ou de demander des éclaircissements à votre assureur sur ces scénarios précis.
Protection Juridique : comment l’activer efficacement lors d’un litige de voisinage persistant ?
La méthode que nous avons détaillée pour un accident de la route — documentation rigoureuse, collecte de preuves, communication claire et respect des procédures — est en réalité une compétence universelle. Elle vous servira dans bien d’autres situations où vos droits sont en jeu. Prenons un exemple qui semble très éloigné, mais où la logique de résolution est étonnamment similaire : un litige de voisinage persistant, comme des nuisances sonores répétées ou un conflit sur une limite de propriété.
Face à un voisin qui fait la sourde oreille, la première étape, tout comme avec un conducteur de mauvaise foi, est de sortir du conflit direct pour entrer dans la documentation. Tenez un journal détaillé des nuisances : notez les dates, les heures, la nature et la durée des troubles. Essayez de recueillir des preuves objectives : enregistrements audio (avec prudence quant à leur recevabilité légale), photos, et surtout, témoignages d’autres voisins. Envoyez une lettre recommandée avec accusé de réception pour formaliser votre demande, une étape qui montre votre volonté de résoudre le problème à l’amiable avant de passer à la vitesse supérieure.
C’est précisément lorsque ces démarches échouent que votre garantie Protection Juridique devient votre meilleure alliée. Pour l’activer, il ne suffit pas d’appeler votre assureur en disant « mon voisin fait du bruit ». Vous devez constituer un dossier, exactement comme pour un sinistre auto. Contactez le service dédié de votre assurance et exposez clairement la situation, en fournissant toutes les preuves que vous avez collectées : la copie du journal, les témoignages, la copie du recommandé. L’assureur analysera votre dossier et, si votre demande est couverte, un juriste prendra le relais. Il pourra vous conseiller, rédiger un courrier officiel à votre voisin, ou même mandater un médiateur ou un avocat si le conflit doit être porté devant la justice. L’activation efficace de cette garantie repose donc sur votre capacité à présenter un dossier solide et argumenté.
Que ce soit pour un pare-chocs abîmé ou un conflit plus complexe, la clé reste la même : la connaissance de vos droits et des procédures pour les faire valoir. Pour appliquer sereinement ces conseils, assurez-vous que vos garanties sont bien adaptées à vos besoins en demandant une analyse personnalisée à votre conseiller.