Face au chaos d’un sinistre majeur, la panique est la première réaction. Pourtant, votre contrat d’assurance active bien plus qu’une simple indemnisation : il déclenche une véritable opération logistique coordonnée. Cet article vous plonge dans les coulisses, révélant comment votre assureur se transforme en chef de chantier pour piloter les interventions d’urgence, du remorquage d’un poids lourd à la sécurisation de votre commerce en pleine nuit, en passant par le relogement de votre famille.
Un camion couché dans un fossé, une boutique à la vitrine éventrée, un sous-sol transformé en piscine boueuse après une inondation. Le point commun de ces scènes de désastre ? Le choc, la sidération et une question qui paralyse : « Par où commencer ? ». Dans ces moments, on pense à son assureur comme à un banquier qui signera un chèque, bien plus tard. C’est une erreur. L’urgence n’est pas financière, elle est opérationnelle. La véritable valeur de votre assurance se révèle dans les premières heures, non pas avec un stylo, mais avec un téléphone qui orchestre une armée de professionnels.
Beaucoup d’assurés l’ignorent, mais la distinction entre la garantie « assistance » et la garantie « dommages » est fondamentale. L’assistance, c’est le bras armé de l’assureur sur le terrain, celui qui agit immédiatement pour stopper l’hémorragie. L’indemnisation des dommages viendra après, une fois la situation stabilisée. Or, cette phase de stabilisation est une véritable opération logistique de guerre. Il ne s’agit pas simplement de passer un coup de fil. Il s’agit de trouver la bonne grue, le bon vigile, le bon déshumidificateur industriel, et de les faire intervenir en un temps record, souvent la nuit ou un week-end.
Cet article vous ouvre les portes de ce centre de commandement. Oubliez le jargon des contrats. Ici, nous parlons concret, avec le regard d’un coordinateur de crise, bottes aux pieds et casque sur la tête. Nous allons décortiquer, étape par étape, comment se déploie ce maillage logistique pour reprendre le contrôle quand tout semble perdu. Car avant de reconstruire, il faut sécuriser, sauver ce qui peut l’être et gérer l’humain. Et ça, c’est un métier.
Pour comprendre la complexité de ces interventions, nous allons explorer les différentes facettes de cette logistique de l’urgence, depuis les défis posés par les véhicules hors normes jusqu’aux solutions pour prouver la valeur de ce qui a été détruit.
Sommaire : La logistique de crise orchestrée par votre assurance après un sinistre
- Panne de camping-car : pourquoi le remorquage standard ne fonctionne pas et nécessite une logistique XXL ?
- Vigile et panneaux de bois : qui organise la sécurisation de votre boutique éventrée en pleine nuit ?
- Assèchement technique : pourquoi faut-il des déshumidificateurs industriels avant de refaire les peintures ?
- Taxi, train ou avion : jusqu’où va l’assureur pour vous faire rentrer chez vous un dimanche soir ?
- Garde-meuble d’urgence : comment l’assurance gère-t-elle le transfert de vos affaires non détruites ?
- Relogement d’urgence après incendie : qui paie l’hôtel pour une famille de 5 personnes ?
- Mandatement d’experts : votre assureur a-t-il le droit d’envoyer un expert sans vous prévenir ?
- Risque Vol ou Incendie : comment prouver la valeur de vos biens quand tout est parti en fumée ?
Panne de camping-car : pourquoi le remorquage standard ne fonctionne pas et nécessite une logistique XXL ?
On imagine souvent le dépannage comme une simple dépanneuse venant tracter une voiture. Mais avec un camping-car, on entre dans une autre dimension. Un véhicule de ce type n’est pas seulement plus lourd ; son gabarit, son porte-à-faux et sa cellule d’habitation fragile interdisent un remorquage classique par les roues. L’intervention exige un plateau surbaissé, un matériel que tous les dépanneurs n’ont pas, surtout en rase campagne un dimanche après-midi. La logistique XXL commence ici : identifier le bon prestataire, avec le bon équipement, disponible immédiatement.
Le coût n’est pas non plus anodin. Sur autoroute, où les tarifs sont réglementés, le forfait de base pour un dépannage est déjà conséquent. Pour un véhicule de loisirs, on parle d’un coût qui peut atteindre environ 183,83€ TTC pour un camping-car de 1,8 à 3,5 tonnes, et bien plus pour les poids lourds. Ce tarif est le fruit d’un arrêté ministériel, car seuls des professionnels agréés peuvent intervenir sur ce réseau. De plus, il faut savoir que ces prix sont majorés de 50 % pour toute intervention de nuit (entre 18h et 8h), les week-ends et les jours fériés, ce qui est souvent le cas lors des retours de vacances.
Le rôle du coordinateur d’assistance est donc de jongler avec plusieurs contraintes :
- Le poids (PTAC) : Moins de 3,5 tonnes ou plus ? La catégorie change tout en termes de matériel et de réglementation.
- La nature de la panne : Un simple problème mécanique ou un véhicule accidenté, voire enlisé, qui nécessitera un treuillage complexe avant même le chargement.
- La destination : Où emmener un engin de 8 mètres de long ? Le garage du coin n’est souvent pas équipé. Il faut trouver un atelier spécialisé, parfois à des dizaines de kilomètres.
La gestion d’une panne de camping-car est le premier exemple parfait de la logistique sur-mesure que doit déployer un assureur. Il ne s’agit pas de commander un service standard, mais de construire une solution à partir de multiples contraintes techniques et géographiques.
Vigile et panneaux de bois : qui organise la sécurisation de votre boutique éventrée en pleine nuit ?
Il est 3 heures du matin. Votre alarme se déclenche. Vous arrivez sur place et découvrez votre commerce saccagé, la vitrine brisée, votre stock exposé à la rue. Le premier réflexe est d’appeler la police. Le second, et le plus important pour la suite, est d’appeler votre assistance. À cet instant, une course contre la montre s’engage pour sécuriser les lieux. Il ne s’agit pas seulement de prévenir un sur-accident ou un pillage, mais aussi de préserver les preuves pour l’enquête et l’assurance.
Le coordinateur de crise de votre assurance ne se contente pas de prendre note. Il active immédiatement un double réseau :
- Une société de gardiennage : En moins de deux heures, un ou plusieurs vigiles doivent être sur place. Leur mission est de créer un périmètre de sécurité, de filtrer les accès et de dissuader toute intrusion.
- Une entreprise de sécurisation d’urgence : Simultanément, un artisan ou une société spécialisée est mandaté pour procéder à une « mise en sécurité ». Concrètement, cela signifie installer des panneaux de bois (bastaings) pour condamner l’ouverture, nettoyer les débris de verre dangereux et s’assurer qu’aucune partie de la structure ne menace de s’effondrer.
Cette double intervention, en pleine nuit, est un défi logistique. Il faut trouver des professionnels qui acceptent d’intervenir à une heure impossible, qui ont le matériel nécessaire et qui peuvent se coordonner entre eux et avec les forces de l’ordre. L’assureur, via sa plateforme d’assistance, dispose d’un réseau de prestataires agréés, pré-qualifiés pour ce type de mission 24/7.
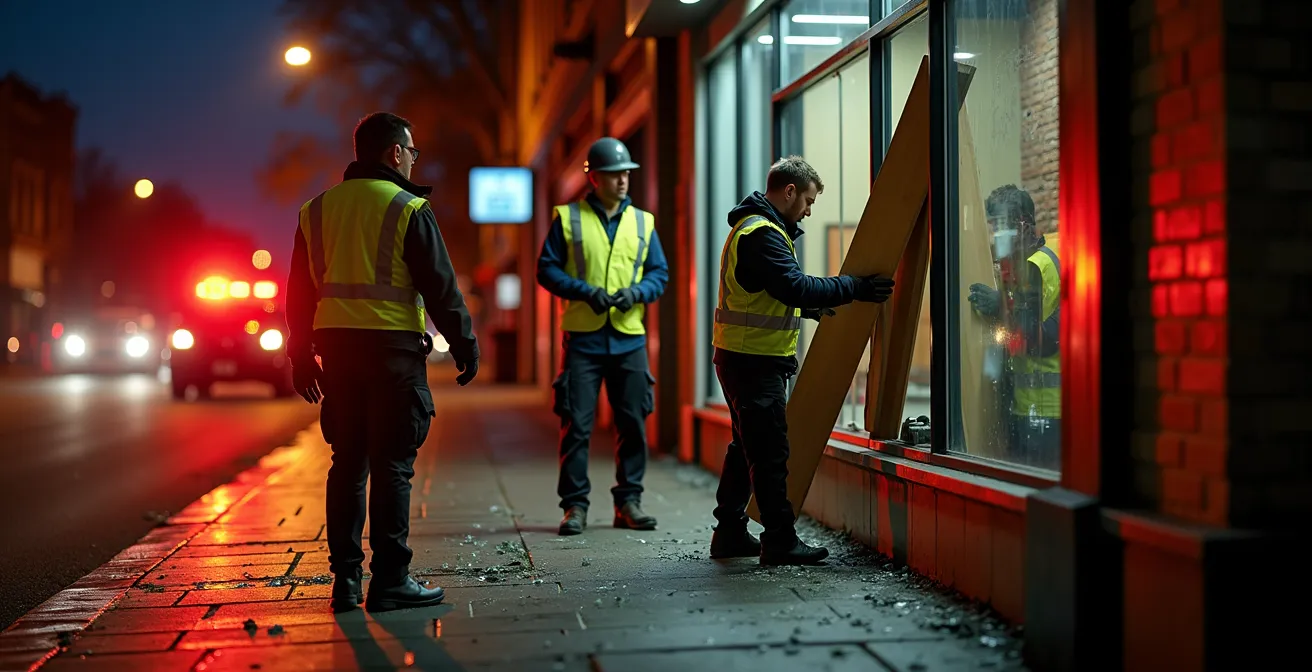
Cette première phase de « pansement » est cruciale. Elle permet de geler la situation et de vous laisser le temps, une fois le jour levé, d’entamer les démarches de déclaration de sinistre et de chiffrage des dégâts. Sans cette intervention immédiate, les pertes pourraient être bien plus importantes, et la responsabilité du commerçant pourrait même être engagée en cas d’accident provoqué par la zone non sécurisée.
Assèchement technique : pourquoi faut-il des déshumidificateurs industriels avant de refaire les peintures ?
Après une inondation ou un dégât des eaux majeur, l’eau visible est pompée. On a l’impression que le plus dur est passé. C’est une illusion dangereuse. L’ennemi est désormais invisible : l’humidité incrustée dans les murs, les sols, les cloisons. Repeindre sur un mur qui n’est pas structurellement sec, c’est la garantie de voir apparaître cloques, moisissures et salpêtre en quelques mois, et de devoir tout recommencer. C’est pourquoi l’assureur mandate une entreprise spécialisée pour un assèchement technique.
Cette opération n’a rien à voir avec le petit déshumidificateur de salle de bain. C’est un processus industriel qui suit un protocole strict. L’objectif n’est pas de chauffer, mais d’extraire l’eau en profondeur. Des déshumidificateurs à condensation ou à absorption sont placés stratégiquement, souvent couplés à des turbines qui créent une circulation d’air forcée. Cet équipement tourne 24h/24 pendant plusieurs jours, voire semaines.
Votre plan d’action pour un assèchement technique réussi
- Cartographie de l’humidité : Exigez une mesure initiale précise avec des hygromètres de contact et d’ambiance pour identifier les zones critiques.
- Positionnement stratégique : Vérifiez que les déshumidificateurs et les turbines sont placés pour créer un vortex d’air sec qui couvre l’ensemble des surfaces touchées.
- Monitoring quotidien : Assurez-vous qu’un suivi régulier des taux d’humidité est réalisé par le professionnel pour ajuster le matériel si nécessaire.
- Certificat final : Ne lancez AUCUN travaux de rénovation avant d’avoir obtenu le certificat d’assèchement complet, qui prouve que les matériaux sont revenus à un taux d’humidité normal.
- Coordination avec l’expert : Transmettez ce certificat à l’expert d’assurance, car il conditionne le déblocage des fonds pour la phase de reconstruction.
Ce processus est un prérequis non négociable avant la phase de rénovation. L’expert d’assurance ne donnera son feu vert pour les travaux de peinture, de pose de parquet ou de plâtrerie que sur présentation d’un certificat d’assèchement. Ce document, délivré par le prestataire, atteste que les supports sont sains. Ignorer cette étape, c’est s’exposer à un refus de prise en charge des dégâts futurs liés à l’humidité résiduelle. Ci-dessous, la chronologie type d’une intervention post-dégât des eaux intègre cette phase essentielle.
Le tableau suivant, basé sur les délais légaux et les pratiques du secteur, illustre bien la place de l’assèchement dans le processus global, comme le confirment les procédures décrites par des sources comme les fiches pratiques de Service-Public.fr.
| Phase | Délai légal | Actions requises |
|---|---|---|
| Déclaration | 5 jours ouvrés | Prévenir l’assureur |
| Expertise | 15-21 jours | Passage de l’expert |
| Assèchement | 2-4 semaines | Installation déshumidificateurs |
| Certificat | Post-assèchement | Validation taux humidité |
| Travaux | Variable | Rénovation autorisée |
Taxi, train ou avion : jusqu’où va l’assureur pour vous faire rentrer chez vous un dimanche soir ?
Vous êtes en panne à 400 kilomètres de chez vous, un dimanche soir. Le prochain train est le lendemain matin. Que fait l’assistance ? La réponse ne se trouve pas toujours noir sur blanc dans votre contrat, mais dans ce qu’on appelle « l’arbitrage terrain ». Le rôle du coordinateur est de trouver la solution la plus pertinente, pas seulement la moins chère en apparence. C’est un calcul coût/bénéfice en temps réel.
L’option A est de vous payer une nuit d’hôtel, les repas du soir et du matin, et le billet de train le lendemain. L’option B est de vous commander un taxi qui vous ramènera chez vous dans la nuit. À première vue, le taxi semble extravagant. En réalité, il peut être la solution la plus économique pour l’assureur. C’est ce que les professionnels du secteur appellent le principe d’arbitrage des gestionnaires. En voici une parfaite illustration issue de l’analyse des pratiques du secteur :
Un taxi sur 400 km peut être validé si c’est la seule option pour éviter deux jours d’hôtel et de frais
– Principe d’arbitrage des gestionnaires d’assistance, Analyse des pratiques du secteur
Cette logique pragmatique est le cœur du métier de l’assistance. Le gestionnaire va évaluer :
- Le coût total : Hôtel + 2 repas + train vs. coût de la course en taxi.
- La situation des assurés : Une famille avec des enfants en bas âge ou des personnes âgées ne sera pas gérée de la même manière qu’un couple d’adultes autonomes.
- L’heure et le lieu : Une panne à 22h dans une zone sans hôtel à proximité rend l’option taxi beaucoup plus pertinente.
- La solution la plus rapide : Le but est de mettre fin à la « situation de crise » le plus vite possible. Un assuré rentré chez lui est un dossier clos sur le plan logistique.
Loin d’être une faveur, le choix du mode de rapatriement est donc une décision de gestion rationnelle. L’assureur peut même combiner les solutions : acheminement en taxi jusqu’à la gare la plus proche ouverte, puis billet de train. L’objectif est de garantir votre mobilité et votre sécurité, tout en maîtrisant les coûts globaux du sinistre.
Garde-meuble d’urgence : comment l’assurance gère-t-elle le transfert de vos affaires non détruites ?
Après un incendie ou une inondation, votre maison est inhabitable. Mais une partie de vos biens, bien que peut-être endommagée par la fumée ou l’humidité, est encore sauvable. Les laisser sur place, c’est risquer leur dégradation complète ou leur vol. L’une des missions de l’assureur est d’organiser le sauvetage et la mise en sécurité de ce mobilier dans un garde-meuble.
Cette opération est bien plus complexe qu’un simple déménagement. Elle doit être menée de manière quasi-scientifique pour éviter tout litige futur. La première étape, et la plus importante, est la réalisation d’un inventaire contradictoire. Concrètement, l’expert de l’assurance, l’entreprise de déménagement et vous-même (ou votre représentant) faites le tour de chaque objet. Pour chaque bien, on note son état (intact, souillé, endommagé, irrécupérable) et on prend des photos. Cet inventaire, signé par toutes les parties, devient la référence en cas de contestation ultérieure sur l’état des biens à leur sortie du garde-meuble.
Le processus de transfert lui-même est très spécifique :
- Sélection d’une entreprise agréée : L’assureur travaille avec des déménageurs spécialisés dans le post-sinistre, qui disposent d’une assurance « ad valorem » couvrant la valeur réelle des biens transportés.
- Emballage spécialisé : Les objets sont emballés avec des matériaux adaptés pour éviter la propagation de la suie ou de l’humidité.
- Traçabilité : Chaque carton ou meuble est étiqueté et répertorié, garantissant une traçabilité parfaite.
- Stockage adapté : Les biens sont entreposés dans des box sécurisés et ventilés pour stopper leur dégradation.
Cette phase de sauvetage est fondamentale. Elle permet de limiter l’étendue des pertes et donc le coût final du sinistre pour l’assureur. Pour vous, c’est la garantie que tout ce qui a une valeur, qu’elle soit financière ou sentimentale, est mis à l’abri et préservé dans les meilleures conditions possibles en attendant la fin des travaux.
Relogement d’urgence après incendie : qui paie l’hôtel pour une famille de 5 personnes ?
Votre logement est ravagé par les flammes. Vous et votre famille êtes à la rue, avec seulement les vêtements que vous portez. Qui paie l’hôtel ? La réponse est double, et elle illustre parfaitement la complémentarité entre l’assistance et l’assurance. Dans un premier temps, c’est l’assistance qui intervient et paie directement les premières nuits d’hôtel. C’est le relogement d’urgence, conçu pour vous mettre à l’abri immédiatement, généralement pour une durée de 48 à 72 heures.
Passé ce délai, si le logement est toujours inhabitable, on bascule dans le relogement temporaire, qui est couvert par la garantie « perte d’usage » ou « frais de relogement » de votre contrat d’assurance habitation. Ici, le mécanisme est différent : le plus souvent, c’est à vous d’avancer les frais (loyer d’un meublé, etc.), et l’assureur vous rembourse ensuite. Cette prise en charge, qui peut durer plusieurs mois jusqu’à la fin des travaux, n’est cependant pas illimitée. Elle est généralement plafonnée à la valeur locative de votre bien sinistré. Autrement dit, si votre loyer était de 1000€, l’assurance vous couvrira jusqu’à ce montant, même si vous devez louer un bien équivalent à 1200€ en raison de l’urgence.
Il est important de noter que ce secteur représente un poids financier colossal pour les assureurs. L’ensemble des charges d’indemnisation, tous sinistres confondus, est en constante augmentation. Rien que pour l’automobile, les charges représentaient plus de 22,2 milliards d’euros en 2024 selon France Assureurs, une hausse qui se répercute sur la gestion de tous les types de sinistres. Cette pression économique explique la rigueur des cadres d’indemnisation pour le relogement. Néanmoins, des solutions existent même si vous êtes hébergé par des proches. Une « indemnité de gêne occasionnée », d’un montant forfaitaire, peut souvent être négociée avec l’assureur, même en l’absence de factures.
Mandatement d’experts : votre assureur a-t-il le droit d’envoyer un expert sans vous prévenir ?
La réponse est non. Le processus d’expertise après un sinistre est encadré par un principe fondamental du droit des assurances : le principe du contradictoire. Cela signifie que l’expertise ne peut pas être menée dans votre dos. Vous devez être informé de la date de passage de l’expert mandaté par votre assureur, et vous avez le droit d’être présent, d’échanger avec lui, de lui fournir des documents et de discuter de ses conclusions. Le rapport d’expertise n’est pas une sentence divine ; c’est un document de travail qui doit être discuté.
Si vous n’êtes pas d’accord avec les conclusions de l’expert de l’assurance (chiffrage des dommages, cause du sinistre…), vous avez le droit de le contester. La première étape est d’en discuter avec l’expert lui-même ou votre gestionnaire de sinistre. Si le désaccord persiste, vous avez une arme essentielle : mandater votre propre expert, appelé expert d’assuré. Cet expert, dont les honoraires sont parfois couverts par une garantie spécifique de votre contrat (« honoraires d’expert »), défendra vos intérêts. Les deux experts, celui de l’assurance et le vôtre, discuteront alors pour trouver un terrain d’entente. C’est ce qu’on appelle une expertise contradictoire.
Ce droit est d’autant plus important que les délais de gestion peuvent être longs. En cas de litige, le temps de traitement d’une réclamation peut être un vrai parcours du combattant. Selon le rapport 2023 du Médiateur de l’Assurance, la durée moyenne de traitement d’un dossier de médiation est longue. Bien que 48% des cas soient résolus en moins de 3 mois, la moyenne globale s’établit à 7 mois pour obtenir une solution. Être proactif et faire valoir son droit au contradictoire dès le début est donc crucial pour ne pas s’enfermer dans une procédure interminable.
À retenir
- L’intervention de l’assureur post-sinistre est avant tout une mission logistique visant à maîtriser le chaos avant d’être une mission financière.
- La coordination d’urgence (sécurisation, sauvetage) est réalisée par l’Assistance, tandis que l’indemnisation est gérée par l’Assurance, deux services complémentaires.
- Chaque étape, de l’assèchement à l’inventaire des biens, suit des protocoles stricts pour préserver la valeur de votre patrimoine et éviter les litiges futurs.
Risque Vol ou Incendie : comment prouver la valeur de vos biens quand tout est parti en fumée ?
C’est le cauchemar absolu : un incendie a tout détruit. L’expert vous demande des factures pour des biens qui n’existent plus, rangées dans un classeur qui a lui-même brûlé. Comment prouver ce que vous possédiez et sa valeur ? La loi est claire : la charge de la preuve incombe à l’assuré. Mais « prouver » ne signifie pas uniquement « fournir des factures ». En l’absence de documents originaux, la preuve peut être apportée « par tous moyens ».
Votre rôle, avec l’aide de votre assureur ou d’un expert d’assuré, est de reconstituer un faisceau d’indices. C’est un travail de détective qui peut s’avérer payant. Il faut mobiliser toutes les ressources numériques et papier possibles pour créer un « état de pertes » crédible. Cet état de pertes est une liste détaillée de tout ce qui a été détruit ou endommagé, avec une estimation de sa valeur de remplacement et de sa vétusté.
Voici une liste de méthodes alternatives pour rassembler des preuves :
- Mobiliser les historiques d’achats en ligne : Amazon, Fnac, Cdiscount… Vos comptes clients regorgent de l’historique de vos commandes, avec dates et prix.
- Éplucher les relevés de carte bancaire : Même si le nom du produit n’apparaît pas, une ligne « Boulanger – 1200€ » à une certaine date peut correspondre à l’achat d’un téléviseur.
- Récupérer les photos et vidéos : Vos photos de famille, de vacances, stockées sur un cloud (Google Photos, iCloud) ou sur les réseaux sociaux sont des mines d’or. Elles montrent vos meubles, votre équipement high-tech, vos objets de décoration. Les métadonnées des fichiers peuvent même prouver leur date.
- Compiler les confirmations de commande : Une simple recherche dans votre boîte mail avec des mots-clés comme « commande », « facture », « confirmation » peut faire resurgir des trésors.
- Faire appel à la vraisemblance : Pour les biens courants (vêtements, livres, ustensiles de cuisine), on peut reconstituer un inventaire basé sur la vraisemblance, en fonction de la composition de votre foyer et de votre niveau de vie.
Construire ce dossier est fastidieux, mais essentiel. Plus votre état de pertes sera documenté et cohérent, moins il sera sujet à discussion par l’expert de l’assurance. C’est le dernier maillon, et le plus crucial, de la chaîne logistique : transformer le chaos matériel en un dossier financier solide.
Questions fréquentes sur les moyens logistiques après sinistre
Quel est le plafond d’indemnisation pour un relogement d’urgence ?
Il est basé sur la valeur locative du bien sinistré, pas sur les besoins réels de la famille. Par exemple, si votre loyer était de 1000€, c’est ce montant qui servira de référence pour la prise en charge, même si trouver un logement équivalent en urgence coûte plus cher.
Peut-on être indemnisé si on est hébergé par des proches ?
Oui, même sans facture d’hôtel, il est possible de négocier une indemnité forfaitaire de ‘gêne occasionnée’ avec votre assureur. Cette compensation reconnaît le désagrément subi et la contrainte pour vos proches.
Quelle est la durée maximale du relogement temporaire ?
La durée est variable et dépend des contrats. En général, la prise en charge s’étend jusqu’à la fin des travaux de remise en état de votre logement, souvent avec un plafond maximal de un ou deux ans.